🔧 L'astuce ne fonctionne pas ?
On est chez vous en 30 minutes — 24h/24, 7j/7
Déclaration dégât des eaux en Suisse : la marche à suivre
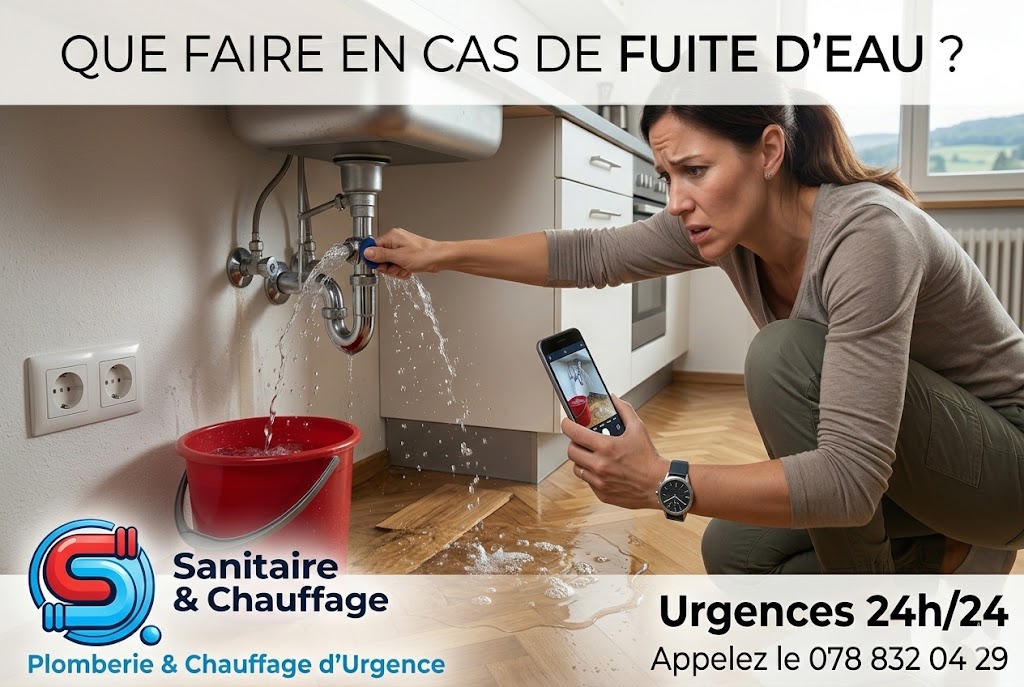
Un dégât des eaux à la maison, et c'est tout de suite la panique : que faire en premier, qui prévenir, et surtout comment se faire indemniser correctement ? En Suisse, une déclaration bien faite peut faire la différence entre une prise en charge complète et un dossier refusé.
Avant tout : stoppez l'eau, sécurisez l'électricité, protégez vos biens et prenez des photos avant de nettoyer. Sans preuves visuelles, l'assurance peut limiter l'indemnisation.
1. Les 5 étapes d'une déclaration efficace
Étape 1 — Agir vite
Coupez l'eau, prévenez la régie ou le propriétaire si vous êtes locataire, appelez un plombier si la fuite continue.
Étape 2 — Documenter
Photos et vidéos sous tous les angles : zone touchée, biens abîmés, origine apparente, plafond ou sol gondolé.
Étape 3 — Annoncer le sinistre
Contactez votre assurance ménage (et RC si un voisin est touché) dans les meilleurs délais, idéalement sous quelques jours.
Étape 4 — Constituer le dossier
Rapport du plombier avec cause probable, factures, photos avant/après, liste détaillée des biens endommagés avec valeur estimée.
Étape 5 — Suivre l'expertise
Un expert peut être mandaté. Restez disponible, ne jetez rien d'important avant son passage et conservez tous les échanges écrits.
2. Quelle assurance prend en charge quoi ?
- Assurance ménage : couvre vos biens mobiliers endommagés (meubles, électroménager, vêtements, électronique).
- Assurance bâtiment (souscrite par le propriétaire) : couvre les dégâts au bâtiment lui-même (sols, murs, plafonds, installations fixes).
- Responsabilité civile (RC) privée : intervient si vous êtes responsable du dégât chez un voisin ou dans une partie commune.
- Assurance immeuble : prise en charge des parties communes selon les contrats de la régie.
3. Les preuves qui changent tout
Plus votre dossier est précis, plus l'indemnisation est rapide et complète. Les éléments à conserver absolument :
- Photos datées avant tout nettoyage ou réparation
- Vidéo courte de la zone et de l'eau visible
- Rapport ou facture du plombier mentionnant l'origine de la fuite
- Tous les messages (mail, SMS) à la régie ou au propriétaire
- Factures d'achat des biens endommagés (ou photos / preuves d'achat)
- Devis de remise en état (peinture, parquet, cloisons)
4. Les erreurs qui font perdre de l'argent
- Tout nettoyer ou jeter avant l'expertise
- Faire réparer sans rapport écrit du plombier
- Attendre trop longtemps avant de déclarer
- Ne contacter que la régie sans prévenir son propre assureur
- Oublier de mentionner les biens du quotidien (vêtements, livres, petits appareils)
5. Pourquoi le rapport du plombier est essentiel
L'assurance veut savoir d'où vient l'eau et si la fuite est accidentelle. Un diagnostic professionnel évite les ambiguïtés sur la responsabilité (locataire, propriétaire, voisin) et accélère la prise en charge. C'est aussi un document utile en cas de désaccord avec la régie.
SaniProxy intervient en urgence, stoppe la fuite, identifie l'origine et fournit un rapport clair utilisable directement par votre assurance ou votre régie. Voir aussi : qui paie une fuite d'eau en location et comment couper l'eau en urgence.
6. Quand appeler immédiatement un plombier ?
- L'eau coule encore et vous ne trouvez pas la vanne
- Le plafond gonfle ou goutte chez le voisin
- L'eau s'approche d'une prise, d'un luminaire ou d'un tableau électrique
- L'origine de la fuite n'est pas visible
- La régie tarde à réagir et les dégâts s'aggravent
À retenir : photos + rapport plombier + déclaration rapide = dossier solide. Les trois ensemble évitent 90 % des litiges avec l'assurance.